
企业业绩印证行业景气
上市公司业绩提供了直观注脚。作为国内健身器材行业龙头,舒华体育2026年前三季度实现营业收入约12.47亿元,同比增长23.74%;归属于上市公司股东的净利润约7128万元,同比大增100.49%。其中一季度净利润同比增长212.79%,二季度延续高增态势,半年报预增区间达93.27%至141.58%。营收与利润的双双提速,折射出整个行业景气度的持续回升。
业内人士指出,我国健身渗透率虽有提升,但仍明显低于欧美发达国家水平。随着居民收入稳定增长、健康意识不断强化,对标发达国家,国内健身渗透率仍有可观的提升空间,这为器材市场的长期扩容提供了坚实的基本盘。
03 场景融合与竞争升级
值得关注的是,行业竞争逻辑正在发生深刻变化。我国健身行业已从“跑马圈地”的规模扩张期,全面转向“精耕细作”的质量竞争期。高端化、适老化、智能化成为明确的发展主线,企业比拼的重点从产能与价格,转向研发能力、内容生态与用户体验。
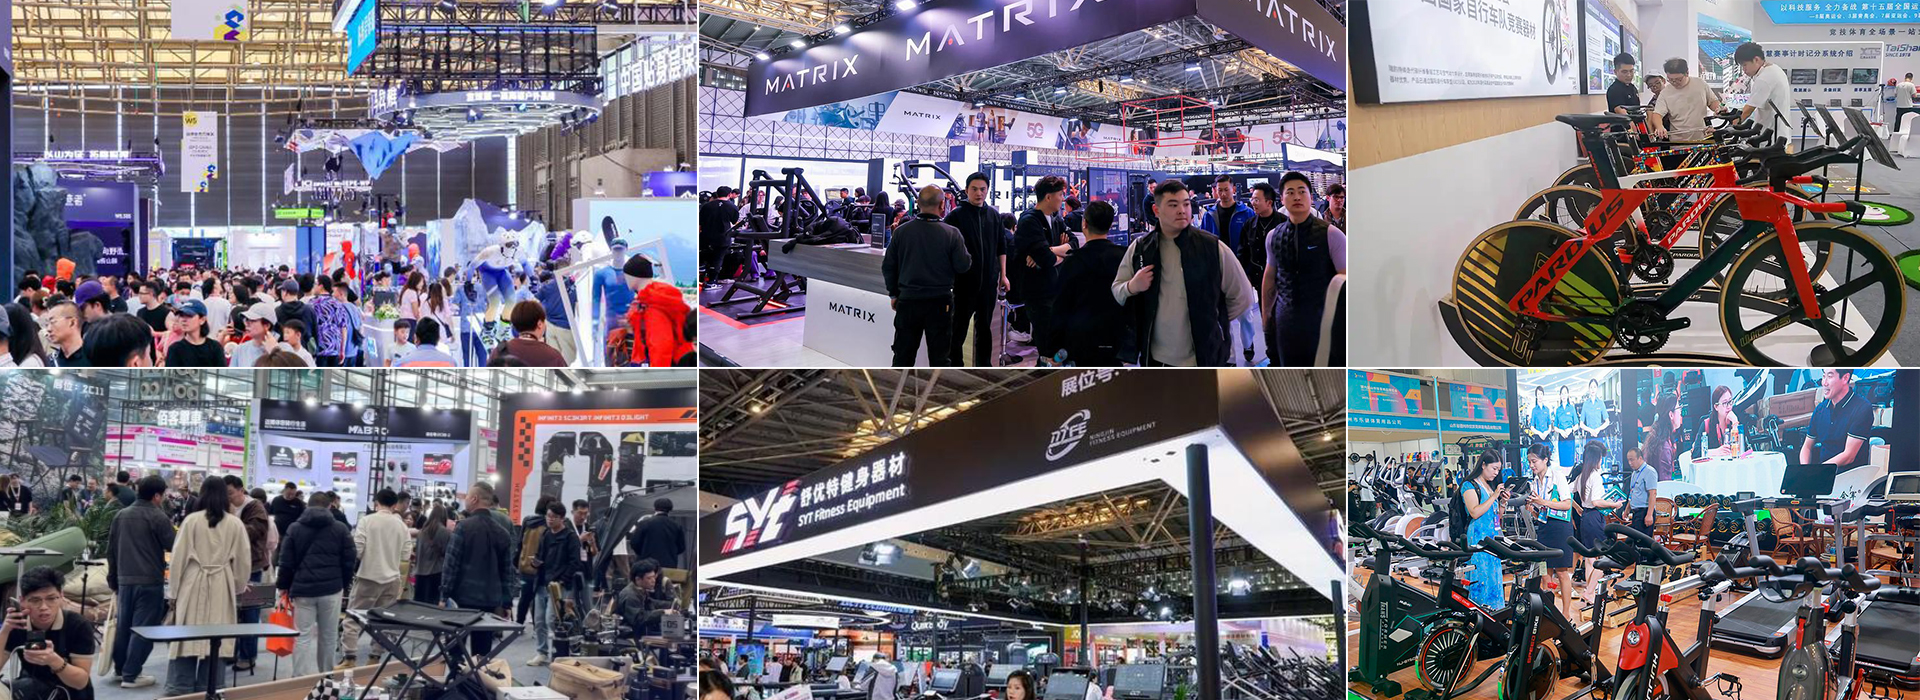
在需求端,家庭智能健身场景加速普及、银发群体康复训练需求持续扩张、商用健身房数字化升级三重因素叠加,共同托举起市场增量。在供给端,轻量化与家居化趋势尤为突出——体博会轻量化健身板块展出面积近6.5万平方米,为规模增长最快的展区之一,多家企业通过多场景、高折叠度与高度模块化的产品,让健身真正走进家庭日常。与此同时,跑步机等有氧器械与力量器械出口逆势上扬,全球化红利持续兑现。
可以预见,随着人口结构变化、技术迭代与消费升级的共振,健身器材市场的边界仍在不断外延:从专业健身房到家庭客厅,从城市白领到银发群体,从单件设备到互联互通的智能健身生态,行业的想象空间远超一张跑步机的甲板。
展望2027年,随着千亿规模关口临近,中国健身器材市场将迎来从量变到质变的关键阶段。谁能率先完成智能化、适老化的产品重塑,谁就更有可能在下一轮竞争中占据主动,而这考验的正是企业的技术积累与产品创新能力。

